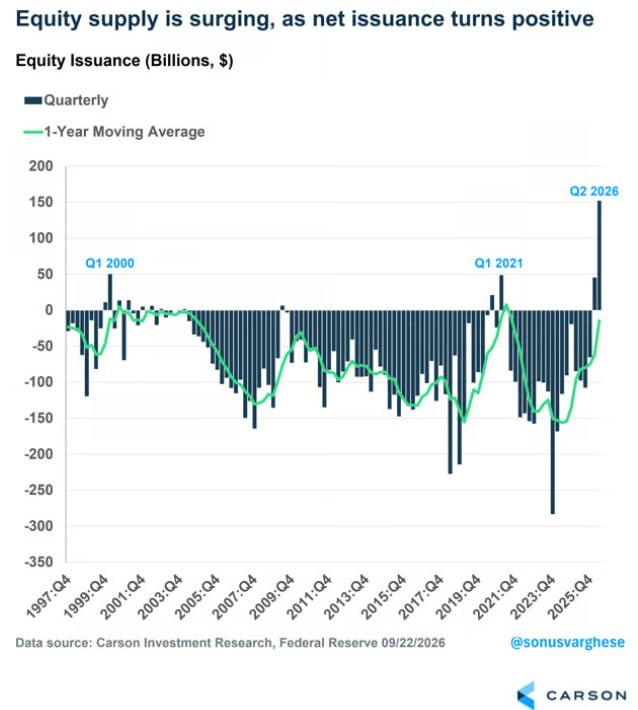
Второй квартал 2026 дал около +$150 млрд — самый резкий принт на графике, выше даже SPAC-бума 2021 года
ФРС публикует метрику чистого нетто-выпуска акций: новая эмиссия — IPO, доразмещения, конвертируемые бумаги — минус уничтожение акций через байбэки, LBO и поглощения с делистингом. Последние 25 лет байбэки почти каждый квартал перекрывали эмиссию, поэтому столбики большую часть графика ниже нуля. Во втором квартале 2026 года нетто-выпуск резко ушёл в положительную зону — впервые за два десятилетия.
Причина роста — IPO SpaceX и размещения бигтехов под ИИ-инфраструктуру
Во втором квартале 2026 года чистый нетто-выпуск акций составил примерно +$150 млрд. Это самый резкий квартальный принт на графике — выше даже всплеска SPAC-бума 2021 года
Что показывает график
Метрика ФРС «чистый нетто-выпуск акций» — это новая эмиссия (IPO, доразмещения, конвертируемые бумаги) минус уничтожение акций (байбэки, LBO, поглощения с делистингом). Это чистый поток, определяющий, растёт или сжимается предложение публичных акций.
Последние 25 лет, за редким исключением, байбэки почти каждый квартал перекрывали эмиссию. Отсюда столбики ниже нуля большую часть графика: компании устойчиво выкупали свои акции, что поддерживало EPS на акцию.
Скачок в Q2 2026
Прямая причина — IPO SpaceX плюс размещения бигтехов для финансирования строительства ИИ-инфраструктуры. Только IPO во втором квартале дали $106,7 млрд, включая сделку SpaceX — около $80 млрд по одним оценкам, крупнейшее IPO в истории.
Как к этому относиться
Бычий взгляд (UBS, JPM, Goldman): байбэки идут темпом $1,2–1,4 трлн в год и с запасом покрывают прогноз годовой эмиссии 2026 около $700 млрд. Чистая разница остаётся отрицательной или нейтральной, а эмиссия — лишь около 1% капитализации рынка, в рамках норм 2015–2019 годов.
Осторожный взгляд: нетто-эмиссия впервые с 2003 года выходит примерно в ноль за 2026 год. По отдельной оценке, в 2027 году она может подскочить на 500% год к году, до ~$1,2 трлн, на фоне растущих потребностей в финансировании AI-капекса. Это крупнейший двухлетний период нетто-эмиссии с конца 90-х.
Сам график согласуется с обеими версиями. Сдвиг уровня реален, но продолжит ли годовая скользящая (зелёная линия) расти или байбэки вернут её вниз — открытый вопрос, вокруг которого спорят банки.
Если режим положительного нетто-выпуска закрепится, исчезнет структурный фактор, который 20 лет поддерживал рост EPS на акцию через сокращение количества акций.
Больше информации и новеостей в нашем Телеграм-канале